“Lagi-lagi tentang OTORISATOR & ORDONATOR”
Oleh Pdt. Andre Serhalawan
Lagi asyik menonton dracin, tiba-tiba pesan WA masuk. “Kaka ada waktu kah? Izin, ade mau telepon.” Saya menjawab singkat, “Silakan.” Saya kira sebentar. Ternyata percakapannya panjang. Dracin saya jeda; urusan tata kelola gereja mengambil alih layar.
“Kaka, sebenarnya otorisator dan ordonator itu apa? Mengapa bisa melekat pada satu jabatan? Bukankah perlu dipisahkan supaya ada checks and balances?” Kira-kira begitulah pertanyaannya. Wah, ini bukan pertanyaan ringan. Salah menjawab, kita bisa membuat pendeta makin percaya diri memerintah, sementara bendahara makin rajin mengelus dada.
Saya mencoba menjelaskan sesederhana mungkin. Otorisator memiliki kewenangan mengambil keputusan atau tindakan yang dapat menimbulkan penerimaan maupun pengeluaran sesuai mandat dan anggaran. Ordonator menguji permintaan pembayaran, termasuk dasar kewenangan, kelengkapan dokumen, ketepatan jumlah, serta kesesuaian pembebanannya, sebelum menerbitkan perintah pembayaran. Bendahara mempunyai fungsi tersendiri dalam menerima, menyimpan, membayar, mencatat, dan mempertanggungjawabkan uang sesuai sistem yang berlaku.
Contohnya begini: pengadaan perlengkapan pelayanan telah disetujui dalam program dan anggaran. Pejabat yang berwenang membuat komitmen pengadaan. Ketika tagihan datang, ada pihak berbeda yang menguji dasar pembayaran dan dokumen pendukung, termasuk bukti penerimaan barang. Setelah memenuhi syarat, pembayaran diproses. Uraian tugas setiap pejabat harus jelas; jangan semua pekerjaan dimasukkan ke satu kantong bernama “kewenangan pimpinan”.
Dalam pelaksanaan APBN, fungsi otorisasi dan ordonansi dijalankan antara lain melalui PPK dan PPSPM yang tidak boleh saling merangkap. Gereja tidak otomatis tunduk pada seluruh tata kerja APBN. Namun, prinsip saling menguji layak menjadi pelajaran bagi pengelolaan persembahan. Jabatan yang tinggi tidak membuat seseorang kebal dari salah hitung.
Kalau di gereja kita bagaimana
Pertanyaan berikutnya datang: “Kalau begitu, mengapa di gereja kita digabung?” Saya menjawab, “Gereja yang mana dulu, nie?” Untuk GPI Papua, saya merujuk PERLAK 17 dalam salinan Tata Gereja 2013. Status perubahan terbarunya perlu dipastikan melalui naskah resmi yang berlaku.
Pasal 1 bagian B angka 6 menempatkan Ketua Klasis dan Ketua Majelis Jemaat sebagai otorisator sekaligus ordonatur di wilayahnya. Tetapi jangan berhenti membaca di situ. Pasal 9 angka 8 juga menyebut Wakil Ketua KRT dan Ekubang Majelis Jemaat sebagai ordonatur. Pasal 7 angka 9 mengatur penarikan rekening dengan tanda tangan minimal dua pejabat.
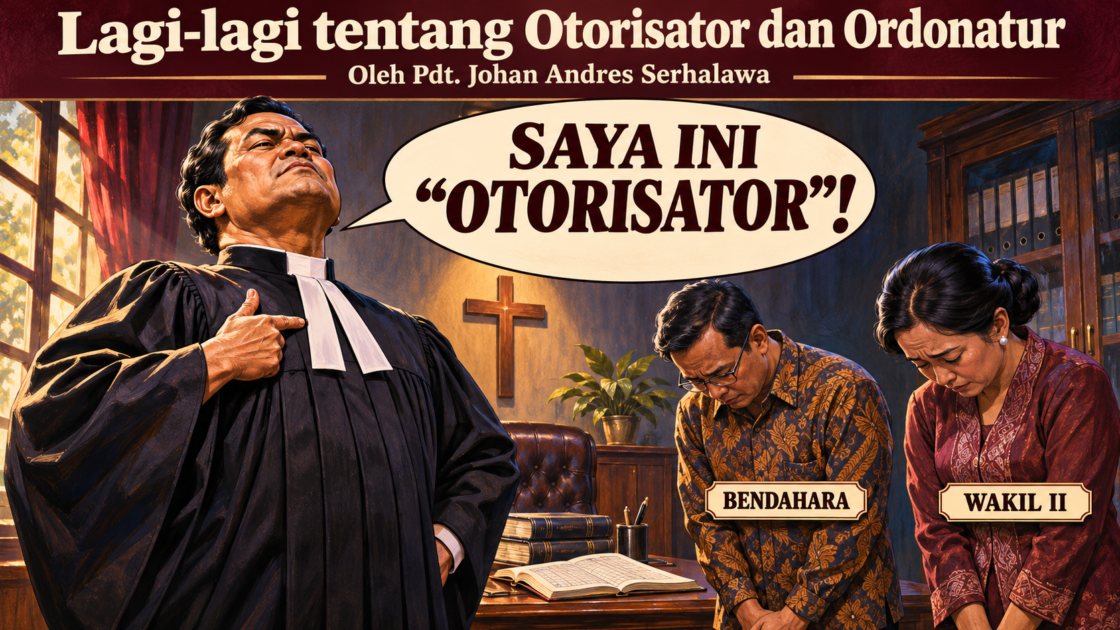
Jadi, Wakil II yang dimaksud adalah Wakil Ketua KRT dan Ekubang, pernyataan bahwa ia sama sekali tidak mempunyai kewenangan ordonatur perlu diluruskan. Menurut pembacaan saya, persoalannya terletak pada kewenangan yang bertumpang tindih dan belum tegasnya mekanisme saling menguji.
Jangan sampai kita lantang menuntut orang membaca aturan, sementara kita sendiri berhenti pada pasal yang paling cocok dengan pendapat kita. Saya pun perlu bersedia dikoreksi. Kalau mau bicara akuntabilitas, tulisan sendiri juga harus mau diperiksa.
Ketika pemeriksaan dianggap perlawanan
Bayangkan bendahara berkata, “Pak Pendeta, pengeluaran ini belum mempunyai dasar anggaran.” Lalu dijawab, “Saya ketua di sini. Ini untuk pelayanan!” Nah, di situlah masalahnya. Status sebagai pemimpin digunakan untuk menjawab pertanyaan tentang prosedur. Padahal yang ditanyakan bukti dan dasar keputusan, bukan riwayat penahbisan.
Saya bisa keliru memilih program, salah membaca kemampuan keuangan, atau terlalu cepat berjanji kepada pihak lain. Yang berbahaya ialah ketika kekeliruan itu terus dipertahankan karena saya telanjur merasa paling benar. Akhirnya bendahara diminta mencari pembenaran, anggota majelis diminta diam, dan jemaat menanggung akibatnya.
Ada persembahan seorang mama dari hasil jualannya di dalam kas gereja. Ada pemberian keluarga yang masih menghitung kebutuhan makan besok. Bagi saya, itulah alasan untuk memeriksa setiap keputusan dengan sungguh-sungguh. Mereka memberi karena percaya. Betapa menyedihkan jika kepercayaan itu habis untuk membiayai gengsi seorang pemimpin.
Jalan keluar yang saya usulkan
Pertama, benahi rumusan aturan secara menyeluruh. Baca ketentuan umum bersama pasal tentang pejabat, kewenangan, anggaran, dan pengawasan. Jika kewenangan ketua dan wakil bertumpang tindih, perjelas melalui perubahan aturan oleh forum yang berwenang. SK dan petunjuk pelaksanaan perlu mengikuti aturan di atasnya. Jangan menambal persoalan struktural hanya dengan kesepakatan lisan.
Kedua, tegaskan siapa memutuskan, siapa menguji, dan siapa membayar. Usulan saya: ketua menjalankan fungsi otorisasi dalam batas keputusan bersama dan anggaran yang sah; Wakil Ketua KRT dan Ekubang menjalankan pengujian serta perintah pembayaran sesuai kewenangan; bendahara melaksanakan pembayaran dan pembukuan. Penegasan ini perlu mencegah ketua melewati penguji atas transaksinya sendiri. Pembagian serupa disesuaikan di setiap jenjang gereja.
Ketiga, berikan hak menahan pembayaran dengan alasan tertulis. Dalam mekanisme yang diperjelas, ordonatur harus dapat mengembalikan permintaan yang dokumennya belum lengkap, dananya tidak tersedia, atau dasarnya tidak sesuai. Ini bukan hak membatalkan seluruh kebijakan sesuka hati. Perselisihan perlu batas waktu pemeriksaan dan jalur penyelesaian melalui forum atau jenjang yang berwenang. Ordonatur juga wajib dapat mempertanggungjawabkan penolakannya.
Keempat, tertibkan program dan perubahan anggaran. Setiap pengeluaran perlu terkait dengan kegiatan, pos anggaran, penerima, serta bukti yang jelas. Program baru, pergeseran, dan pelampauan anggaran harus melalui prosedur yang berlaku. Untuk keadaan darurat, siapkan mekanisme khusus dengan batas nilai, pejabat pengesah, dan tenggat pelaporan. Kata “mendesak” jangan menjadi nama lain bagi keputusan yang malas direncanakan.
Kelima, gunakan aplikasi yang menjaga pemisahan akses. Pengaju, pemberi otorisasi, penguji, dan bendahara memakai akun masing-masing. Sistem menyimpan dokumen, sisa anggaran, status pemeriksaan, serta jejak perubahan. Jangan berbagi kata sandi. Tidak boleh ada jalan pintas yang memungkinkan seseorang meloloskan seluruh tahap transaksinya sendiri. Perlu pula pencadangan dan prosedur saat jaringan terputus. Aplikasi bagus tidak akan menolong jika semua akun akhirnya dipegang satu orang.
Keenam, perkuat pengawasan dan kemampuan petugas. Beri pelatihan yang praktis tentang anggaran, bukti transaksi, konflik kepentingan, dan rekonsiliasi. Pastikan badan atau tim pengawas dapat bekerja independen. Laporan untuk jemaat hendaknya mudah dibaca: programnya apa, anggarannya berapa, realisasinya berapa, dan manfaatnya apa. Data pribadi tetap dilindungi. Transparansi perlu membuat orang memahami, bukan sekadar mengagumi tabel.
Ketujuh, lindungi orang yang memberi koreksi. Bendahara atau wakil yang mempertanyakan pembayaran harus didengar berdasarkan dokumen. Jangan disindir dari mimbar atau disingkirkan dari pelayanan. Sebaliknya, penguji tidak boleh menahan proses demi konflik pribadi. Siapkan saluran keberatan, pemeriksaan yang adil, dan tindak lanjut yang jelas. Kita memerlukan aturan yang bekerja ketika para pejabat sedang tidak akur.
Percakapan telepon itu akhirnya selesai. Saya kembali ke dracin, tetapi pertanyaannya masih tinggal. Di layar, konflik bisa ditamatkan oleh penulis skenario. Dalam gereja, akibat keputusan yang keliru harus ditanggung orang sungguhan.
Saya ingin gereja menjadi tempat pemimpin berani berkata, “Terima kasih sudah memeriksa. Bagian ini perlu saya perbaiki.” Pemisahan kewenangan dapat menolong kita menjaga kepercayaan sebelum terlambat. Bahkan seorang pemimpin yang tulus pun memerlukan orang lain untuk melihat apa yang luput dari matanya. Sebab uang gereja dipercayakan untuk pelayanan. Jangan sampai jemaat yang berkorban, sementara ego pemimpinnya yang paling mahal dibiayai.